バーチャルカードと従来の銀行カードの違いは何か?
デジタル決済は急速に変化していますが、使えるプロダクトは明確なルールに依存します。本Ethorusガイドはバーチャルカードと物理銀行カードの比較、オンライン商取引に焦点を当て、実用的なユーザー視点からこのテーマを説明します。
デジタル決済は急速に変化していますが、使えるプロダクトは明確なルールに依存します。本Ethorusガイドはバーチャルカードと物理銀行カードの比較、オンライン商取引に焦点を当て、実用ユーザーの視点からこのテーマを説明します。
核心となる考え
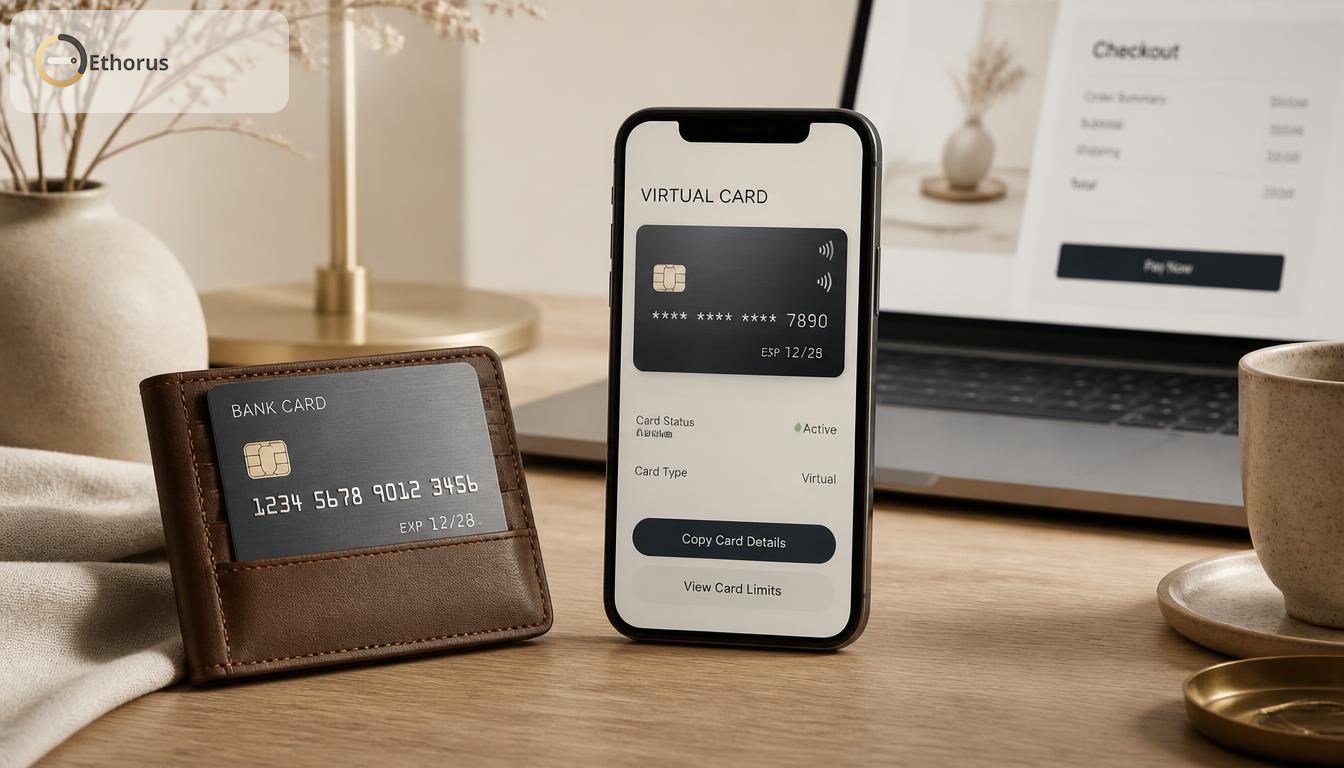
従来の銀行カードは通常、物理的な製品として提供され、一般に銀行口座に直接接続されます。バーチャルカードはデジタルで発行され、オンラインアカウントの一部として管理できます。
実際の運用方法
デジタルでの支出では、バーチャルカードを使うと、定期購入やオンラインでの購入を他の支払い情報から分離しやすくなります。それでも機密性の高い情報を含むため、物理カードの詳細と同様の注意が必要です。
ユーザーが注意すべき点
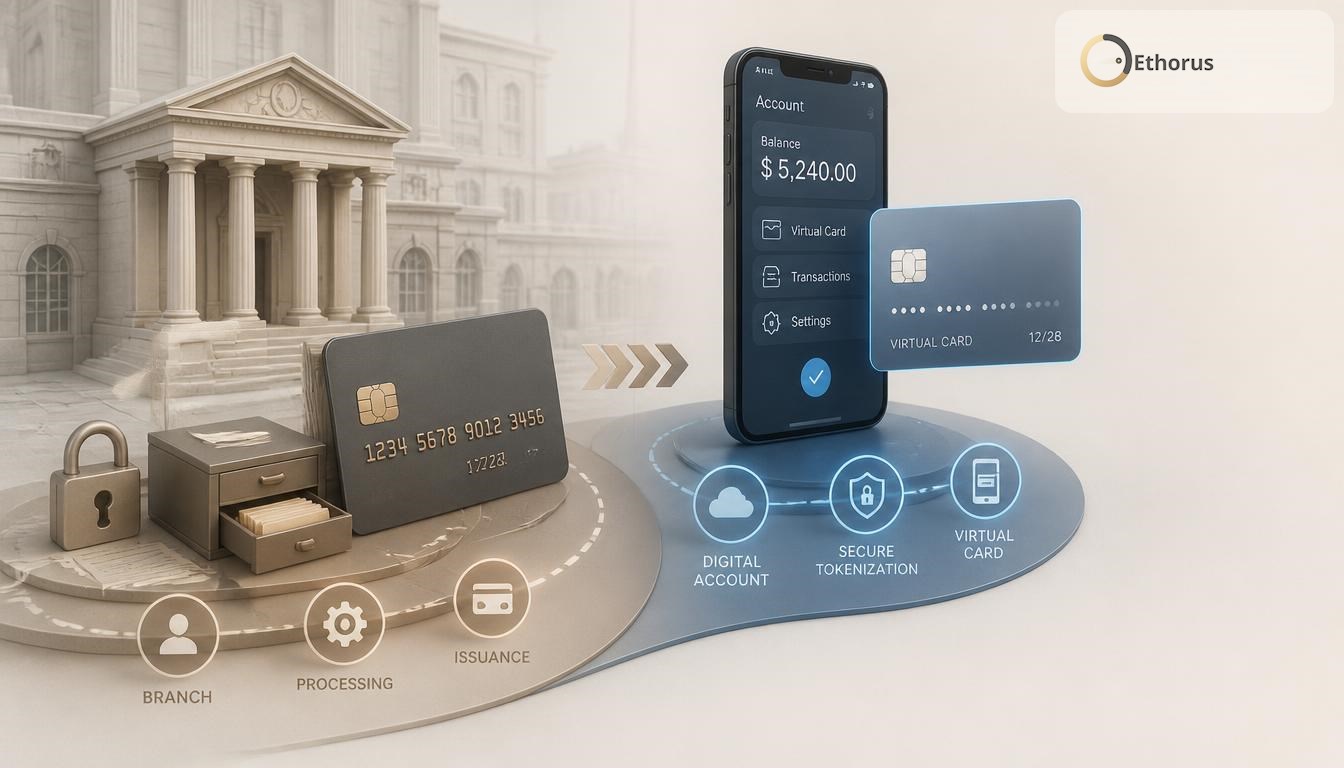
どちらのモデルが常に優れているということはありません。物理カードは対面での利用に依然として有用であり、バーチャルカードはオンライン中心のワークフローに自然に適しています。
より明確な支払い体験
優れた支払い設計は、ユーザーが行動する前に重要な事実を見えるようにするべきです:選択されたネットワーク、金額、適用される手数料、資金の宛先、現在のステータス。成功した操作は取引履歴に残し、失敗・保留・例外的なケースは明確に区別されるべきです。
Ethorusにとっては、ブロックチェーンでの支払い、アカウントウォレットの残高、バーチャルカードのカード残高、カードのチャージ、出金、紹介報酬を関連するが別個の記録として扱うことを意味します。その分離により、システムは理解しやすく、照合もしやすくなります。
最終的な見解
最も有用なデジタル決済プロダクトは、曖昧な約束で複雑さを隠すものではありません。重要なルールを可視化しながら不要な手順を減らすものです。バーチャルカード、ステーブルコイン、グローバルな決済ネットワークがますます収束するにつれて、透明性と信頼できるサーバー側での検証は、スピードと同じくらい重要になります。
この記事は一般的な情報提供を目的としており、金融、投資、法務、税務に関する助言を構成するものではありません。